E-Rechnung Pflicht 2027/2028: Was Selbstständige jetzt wissen müssen
Die E-Rechnung Pflicht verändert die Rechnungsstellung in Deutschland grundlegend: Das klassische PDF per E-Mail hat bei Geschäften zwischen Unternehmen bald ausgedient. Seit 2025 müssen alle Unternehmen E-Rechnungen empfangen können, ab 2027 und spätestens ab 2028 müssen sie diese auch selbst ausstellen. Besonders Selbstständige, Freiberufler und kleine Betriebe fragen sich: Was genau ist eine E-Rechnung? Ab wann gilt die Pflicht für mich? Wie muss ich E-Rechnungen aufbewahren? Und was gilt für Kleinunternehmer? Dieser Ratgeber erklärt alles Schritt für Schritt – mit Zeitplan, Selbst-Check und Erklärgrafiken.
- Empfangen: Seit 1. Januar 2025 muss jedes Unternehmen in Deutschland E-Rechnungen empfangen können – auch Kleinunternehmer. Ein E-Mail-Postfach reicht.
- Ausstellen ab 2027: Pflicht für Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr.
- Ausstellen ab 2028: Pflicht für alle übrigen Unternehmen bei Rechnungen an andere Unternehmen im Inland (B2B).
- Ausnahmen: Kleinunternehmer, Kleinbetragsrechnungen bis 250 Euro, Fahrausweise und Rechnungen an Privatkunden.
- Format: Nur strukturierte Formate nach EN 16931 wie XRechnung oder ZUGFeRD zählen – ein normales PDF ist keine E-Rechnung.
- Aufbewahrung: 8 Jahre, im Originalformat (XML), unveränderbar nach GoBD.
E-Rechnung Pflicht: Was ändert sich bei der Rechnungsstellung?
Grundlage der neuen Regeln ist das Wachstumschancengesetz. Es hat den Rechnungsbegriff im Umsatzsteuergesetz (§ 14 UStG) neu gefasst. Seitdem unterscheidet das Gesetz zwischen der elektronischen Rechnung (E-Rechnung) und der sonstigen Rechnung – dazu zählen Papierrechnungen, aber auch PDF-, Word- oder Bilddateien. Das Bundesfinanzministerium hat die Details in Anwendungsschreiben erläutert. Ziel ist eine automatische Verarbeitung von Rechnungen und auf längere Sicht ein digitales Meldesystem gegen Umsatzsteuerbetrug.
Was ist eine E-Rechnung – und was nicht?
Eine E-Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Das Format muss der europäischen Norm EN 16931 entsprechen. In der Praxis heißt das: Die Rechnungsdaten liegen als maschinenlesbare XML-Datei vor. Ein Computerprogramm kann Rechnungsnummer, Datum, Beträge, Steuersätze und Kontodaten direkt auslesen, ohne dass jemand abtippen muss.
Keine E-Rechnung sind dagegen: Papierrechnungen, eingescannte Rechnungen, PDF-Dateien ohne eingebettete Daten, Word-Dokumente und Fotos einer Rechnung. Auch wenn du eine PDF-Rechnung per E-Mail verschickst, ist das rechtlich nur eine „sonstige Rechnung“.
E-Rechnung Zeitplan: ab wann gilt die Pflicht?
Die E-Rechnung Pflicht wird in Stufen eingeführt. Die Übergangsfristen geben Unternehmen Zeit, ihre Prozesse und ihre Software umzustellen.
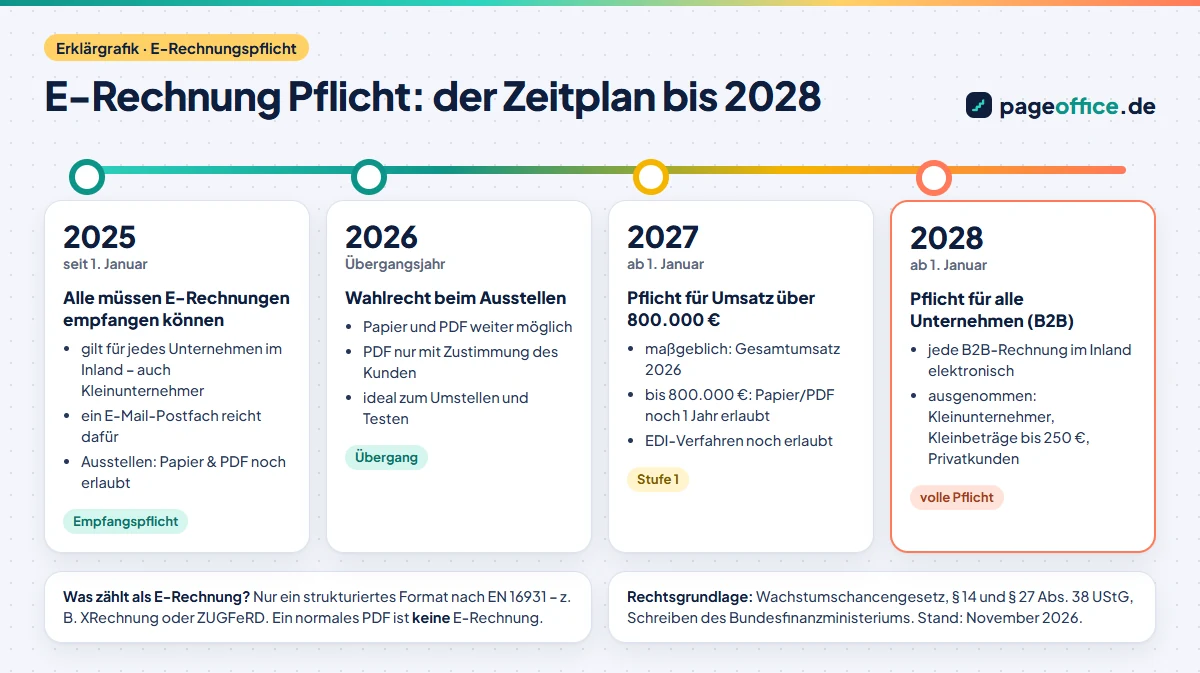
| Zeitraum | Empfang | Ausstellung |
|---|---|---|
| seit 1.1.2025 | Pflicht für alle Unternehmen | Papier und PDF erlaubt (PDF mit Zustimmung des Empfängers) |
| 2026 | Pflicht für alle Unternehmen | weiterhin Wahlrecht: E-Rechnung, Papier oder PDF |
| 2027 | Pflicht für alle Unternehmen | Pflicht bei mehr als 800.000 € Vorjahresumsatz; darunter Papier/PDF noch erlaubt; EDI-Verfahren bis Ende 2027 erlaubt |
| ab 1.1.2028 | Pflicht für alle Unternehmen | Pflicht für alle B2B-Rechnungen im Inland (außer Ausnahmen) |
Für die Grenze von 800.000 Euro zählt der Gesamtumsatz des Vorjahres – für 2027 also der Umsatz aus 2026. Gemeint ist der Gesamtumsatz im Sinne des Umsatzsteuergesetzes, nicht der Gewinn. Wer genau darunter liegt, darf 2027 noch Papier- oder PDF-Rechnungen schreiben.
Was sich 2027 sonst noch für Selbstständige ändert, haben wir in einem eigenen Überblick zusammengefasst: Was ändert sich 2027 für Selbstständige?
Für wen gilt die E-Rechnung Pflicht? Die Ausnahmen
Die E-Rechnung Pflicht gilt für Rechnungen über Lieferungen und Leistungen zwischen inländischen Unternehmen (B2B). Das betrifft Gewerbetreibende genauso wie Freiberufler, Handwerker, Vermieter von Gewerberäumen und Vereine mit wirtschaftlichem Geschäftsbetrieb. Ausgenommen sind:
- Rechnungen an Privatkunden (B2C): Hier bleibt alles wie bisher. Du darfst Papier oder PDF verwenden.
- Kleinunternehmer nach § 19 UStG: Sie müssen keine E-Rechnungen ausstellen, dürfen es aber freiwillig tun. Seit 2025 gilt: Vorjahresumsatz höchstens 25.000 Euro und im laufenden Jahr höchstens 100.000 Euro.
- Kleinbetragsrechnungen bis 250 Euro brutto, etwa Quittungen für Büromaterial oder Bewirtung.
- Fahrausweise wie Bahn- oder Bustickets.
- Bestimmte steuerfreie Leistungen, etwa nach § 4 Nr. 8 bis 29 UStG (zum Beispiel viele Heilbehandlungen oder Versicherungsleistungen).
- Rechnungen an Kunden im Ausland: Für grenzüberschreitende Rechnungen gilt die deutsche Pflicht nicht – hier können aber eigene Regeln anderer Länder greifen.
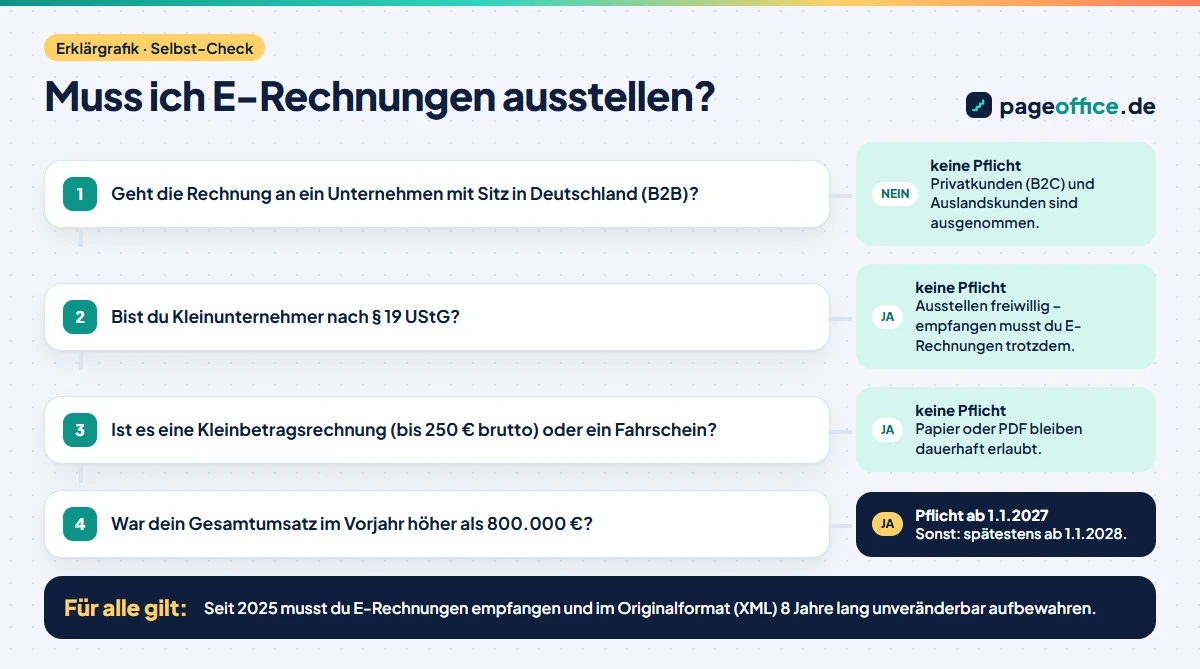
Achtung, Empfang gilt für alle: Auch Kleinunternehmer und Selbstständige, die nur an Privatkunden verkaufen, müssen seit 2025 E-Rechnungen empfangen können – etwa wenn sie Software, Material oder Dienstleistungen bei anderen Unternehmen einkaufen.
E-Rechnung Pflicht für Freiberufler, Handwerker und Vermieter
Oft wird vergessen: Die E-Rechnung Pflicht betrifft nicht nur klassische Firmen. Auch Freiberufler wie Grafiker, Programmierer, Berater, Übersetzer oder Fotografen müssen ab 2028 – oder bei hohem Umsatz schon ab 2027 – E-Rechnungen an ihre Geschäftskunden schicken. Für Handwerker gilt das bei Aufträgen von Unternehmen, Hausverwaltungen oder Bauträgern; bei Privatkunden bleibt es bei Papier oder PDF. Einen Sonderfall bilden Vermieter von Gewerberäumen, die zur Umsatzsteuer optiert haben: Bei Dauerleistungen wie der Miete reicht es, einmalig zum Beginn der Pflicht einen Vertrag oder eine Dauerrechnung als E-Rechnung zu übermitteln. Wohnraumvermietung ist umsatzsteuerfrei und fällt in der Regel nicht unter die Pflicht.
Auch Gutschriften, also Abrechnungen, die der Kunde für dich erstellt (häufig bei Provisionen oder Honoraren), unterliegen der E-Rechnung Pflicht. Gleiches gilt für Anzahlungs- und Schlussrechnungen. Wer mit Plattformen oder Agenturen zusammenarbeitet, sollte deshalb rechtzeitig klären, wer die E-Rechnung erzeugt und in welchem Format sie übermittelt wird.
XRechnung oder ZUGFeRD: welches Format ist das richtige?
In Deutschland haben sich zwei Formate durchgesetzt. Beide erfüllen die EN 16931 und sind zulässig. Andere Formate sind erlaubt, wenn Sender und Empfänger das vereinbaren und die Daten korrekt und vollständig ausgelesen werden können.
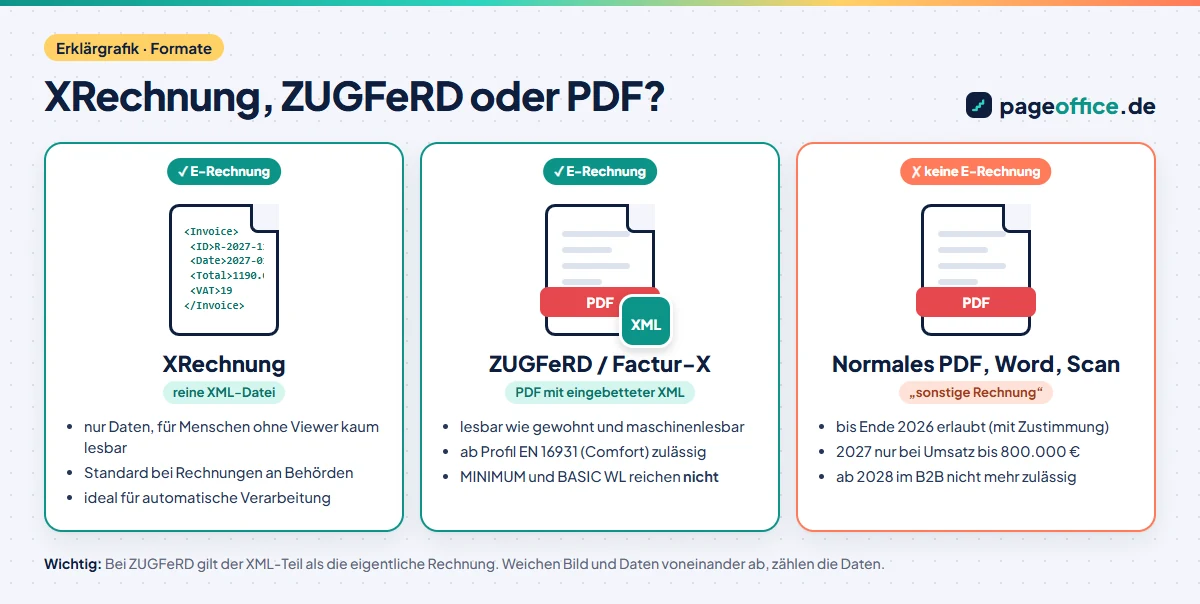
XRechnung ist ein reines XML-Format. Es wurde für Rechnungen an Behörden entwickelt und ist dort Standard. Für Menschen ist die Datei ohne Anzeigeprogramm kaum lesbar – dafür lässt sie sich perfekt automatisch verarbeiten.
ZUGFeRD (in Frankreich Factur-X) ist ein Hybridformat: ein normales PDF, in das die Rechnungsdaten als XML-Datei eingebettet sind. Der Kunde kann die Rechnung wie gewohnt lesen, die Buchhaltungssoftware liest die Daten aus. Wichtig: Erst ab dem Profil EN 16931 (früher „Comfort“) gilt ZUGFeRD als E-Rechnung. Die Profile MINIMUM und BASIC WL reichen nicht aus. Bei Abweichungen zwischen PDF-Bild und XML-Daten gilt der XML-Teil.
| Kriterium | XRechnung | ZUGFeRD (ab EN 16931) |
|---|---|---|
| Aufbau | reine XML-Datei | PDF mit eingebetteter XML |
| für Menschen lesbar | nur mit Viewer | ja, wie ein normales PDF |
| typischer Einsatz | Behörden, große Unternehmen | kleine und mittlere Unternehmen |
| gilt als E-Rechnung | ja | ja |
Pflichtangaben: Was muss auf jeder Rechnung stehen?
An den Pflichtangaben nach § 14 Abs. 4 UStG ändert die E-Rechnung nichts – sie müssen nur als strukturierte Daten vorliegen. Dazu gehören:
- vollständiger Name und Anschrift von Rechnungssteller und Empfänger
- Steuernummer oder Umsatzsteuer-Identifikationsnummer
- Ausstellungsdatum und fortlaufende Rechnungsnummer
- Menge und Art der Lieferung oder Leistung
- Zeitpunkt der Lieferung oder Leistung
- Nettobetrag, Steuersatz und Steuerbetrag (oder ein Hinweis auf die Steuerbefreiung)
- gegebenenfalls Hinweise wie „Steuerschuldnerschaft des Leistungsempfängers“
Zusätzlich verlangen viele E-Rechnungsformate Angaben wie eine Leitweg-ID (bei Behörden), Bankverbindung, Zahlungsbedingungen und eine Kontaktperson. Gute Software fragt diese Felder automatisch ab.
E-Rechnung für Selbstständige: Umstellung, Aufbewahrung und Tipps
Für viele Selbstständige ist die E-Rechnung zuerst ein lästiges Thema. Dabei bringt sie auch Vorteile: weniger Abtippen, weniger Fehler, schnellere Zahlungen und eine einfachere Buchhaltung. Mit der richtigen Vorbereitung ist die Umstellung in wenigen Schritten erledigt.
E-Rechnungen empfangen: das brauchst du
Für den Empfang reicht im einfachsten Fall ein E-Mail-Postfach, über das Lieferanten dir E-Rechnungen schicken. Du musst die Rechnungen aber auch lesen und prüfen können. Eine XRechnung öffnest du nicht einfach per Doppelklick – dafür brauchst du ein Anzeigeprogramm (Viewer) oder eine Buchhaltungssoftware, die das Format darstellt. Viele Buchhaltungsprogramme, Online-Banking-Lösungen und Steuerkanzleien bieten das inzwischen an. Teile deinen Lieferanten mit, an welche E-Mail-Adresse E-Rechnungen gehen sollen – am besten eine eigene, etwa rechnung@deinefirma.de.
E-Rechnung erstellen: Software und kostenlose Lösungen
Zum E-Rechnung erstellen gibt es mehrere Wege:
- Buchhaltungs- und Rechnungsprogramme: Die meisten aktuellen Programme können XRechnung oder ZUGFeRD erzeugen – oft per Klick. Prüfe, ob dein Programm das Profil EN 16931 unterstützt.
- Steuerberater-Lösungen: Viele Kanzleien arbeiten mit Plattformen, über die du Rechnungen schreiben und direkt weitergeben kannst.
- Kostenlose Online-Tools: Für wenige Rechnungen im Monat gibt es kostenlose Angebote verschiedener Anbieter. Achte auf Datenschutz, Serverstandort und darauf, dass du deine Rechnungen dauerhaft exportieren kannst.
- Rechnungen an Behörden: Für Rechnungen an Bund und Länder stellen deren Rechnungseingangsportale eigene Erfassungsmasken bereit.
Kein Ausweg: Eine Word-Vorlage oder ein „PDF aus Excel“ wird durch Umbenennen nicht zur E-Rechnung. Auch das nachträgliche Umwandeln eines PDF in XML durch den Empfänger macht aus deiner Rechnung keine ordnungsgemäße E-Rechnung.
E-Rechnung aufbewahren: Fristen und GoBD-Regeln
Bei der Aufbewahrung von E-Rechnungen machen viele Selbstständige Fehler. Die wichtigste Regel: Das Original ist die strukturierte Datei – also die XML-Datei bzw. die ZUGFeRD-Datei mit eingebetteten Daten. Ein Ausdruck oder ein reines PDF-Abbild reicht nicht.
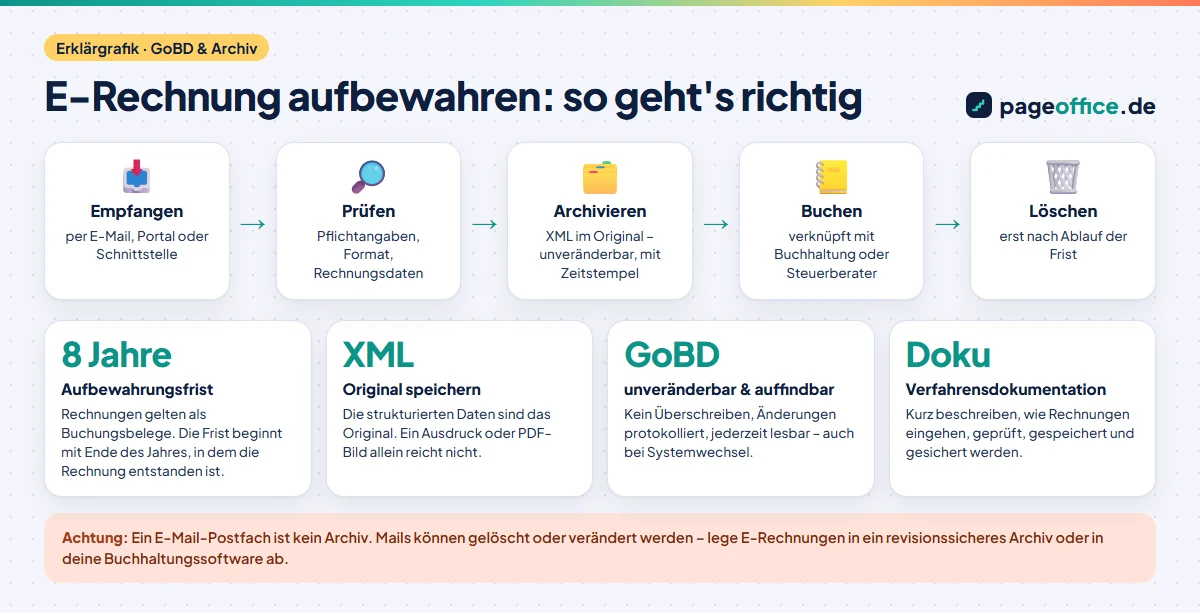
- Aufbewahrungsfrist 8 Jahre: Rechnungen gelten als Buchungsbelege. Seit 2025 beträgt die Frist dafür 8 statt 10 Jahre. Sie beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt oder empfangen wurde.
- Unveränderbar: Die Datei darf nachträglich nicht verändert werden, Änderungen müssen nachvollziehbar sein. Das verlangen die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern (GoBD).
- Lesbar und auffindbar: Das Finanzamt muss die Rechnungen bei einer Prüfung jederzeit lesen und maschinell auswerten können – auch nach einem Software-Wechsel.
- Verfahrensdokumentation: Beschreibe kurz, wie Rechnungen bei dir eingehen, geprüft, gespeichert und gesichert werden. Für kleine Betriebe genügen oft wenige Seiten.
- Zusatzdateien: Liegt der E-Rechnung ein PDF als Anhang oder ein Lieferschein bei, solltest du diese mit aufbewahren, wenn sie für die Buchung wichtig sind.
Profi-Tipp: Nutze ein Archiv in deiner Buchhaltungssoftware oder einen GoBD-konformen Dokumentenspeicher. Ein Ordner auf dem Desktop oder ein E-Mail-Postfach erfüllt die Anforderungen in der Regel nicht, weil Dateien dort verändert oder gelöscht werden können. Wie du deine Buchhaltung einfach organisierst, zeigt unser Ratgeber Einfache Buchführung.
Umstellung auf die E-Rechnung: Schritt für Schritt
- Bestand prüfen Liste auf, wie viele Rechnungen du schreibst und empfängst, an wen (Unternehmen, Privatkunden, Behörden) und mit welchem Programm.
- Pflicht bestimmen Prüfe mit dem Selbst-Check, ab wann die Ausstellungspflicht für dich gilt: 2027 oder 2028 – oder gar nicht, wenn du Kleinunternehmer bist.
- Empfang einrichten Richte eine eigene E-Mail-Adresse für Rechnungen ein und sorge dafür, dass du XRechnung und ZUGFeRD lesen kannst.
- Software wählen Wähle ein Rechnungsprogramm, das E-Rechnungen nach EN 16931 erzeugt, prüft und archiviert. Frag deinen Steuerberater, welche Lösung zu seiner Kanzlei passt.
- Stammdaten pflegen Hinterlege vollständige Kundendaten, Steuernummern, USt-IdNr., Leitweg-IDs und Zahlungsbedingungen.
- Testen Schicke erste E-Rechnungen an Stammkunden und bitte um Rückmeldung. Nutze das Übergangsjahr 2026 und – je nach Umsatz – 2027 zum Üben.
- Archiv und Doku Lege fest, wo E-Rechnungen 8 Jahre unveränderbar gespeichert werden, und halte den Ablauf in einer kurzen Verfahrensdokumentation fest.
Typische Fehler – und warum sie teuer werden können
Wer ab der Pflicht weiterhin PDF-Rechnungen an Geschäftskunden schickt, stellt keine ordnungsgemäße Rechnung aus. Das hat Folgen vor allem für deine Kunden: Ihnen droht, dass das Finanzamt den Vorsteuerabzug verweigert. Viele Geschäftskunden werden PDF-Rechnungen deshalb ab 2028 zurückweisen – und erst nach einer korrekten E-Rechnung zahlen. Für dich bedeutet das Verzögerungen beim Zahlungseingang. Bußgelder für fehlende E-Rechnungen sind derzeit nicht ausdrücklich vorgesehen; bei Verstößen gegen die Rechnungspflichten können aber allgemeine Bußgeldvorschriften greifen.
Das solltest du tun
- früh testen, nicht bis Dezember warten
- XML-Original archivieren
- Profil EN 16931 nutzen
- Kunden über die Umstellung informieren
Das solltest du vermeiden
- E-Rechnung nur als PDF ausdrucken und ablegen
- ZUGFeRD-Profil MINIMUM oder BASIC WL verwenden
- Rechnungen im E-Mail-Postfach „archivieren“
- eingehende XRechnungen ungeprüft bezahlen
E-Rechnung für Kleinunternehmer: Was gilt?
Kleinunternehmer nach § 19 UStG sind von der E-Rechnung Pflicht beim Ausstellen dauerhaft befreit. Sie dürfen weiterhin Papier- oder PDF-Rechnungen schreiben. Empfangen müssen sie E-Rechnungen aber trotzdem. Wer als Kleinunternehmer wächst und die Umsatzgrenzen überschreitet, fällt automatisch unter die normalen Regeln – dann gilt die Pflicht spätestens ab 2028. Es lohnt sich daher, schon heute ein Rechnungsprogramm zu wählen, das E-Rechnungen beherrscht.
Häufige Fragen zur E-Rechnung
Ab wann gilt die E-Rechnung Pflicht?
Empfangen müssen alle Unternehmen E-Rechnungen seit dem 1. Januar 2025. Ausstellen müssen sie Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz ab dem 1. Januar 2027 und alle übrigen ab dem 1. Januar 2028 – jeweils bei Rechnungen an andere Unternehmen im Inland.
Ist eine PDF-Rechnung eine E-Rechnung?
Nein. Ein normales PDF gilt als „sonstige Rechnung“. Nur strukturierte Formate nach EN 16931 wie XRechnung oder ZUGFeRD ab dem Profil EN 16931 sind E-Rechnungen.
Müssen Kleinunternehmer E-Rechnungen ausstellen?
Nein. Kleinunternehmer nach § 19 UStG sind vom Ausstellen befreit, müssen E-Rechnungen aber empfangen können.
Wie lange muss ich E-Rechnungen aufbewahren?
Rechnungen sind Buchungsbelege und müssen seit 2025 acht Jahre aufbewahrt werden – im Originalformat, also als XML-Datei bzw. ZUGFeRD-Datei, unveränderbar und jederzeit lesbar.
Gilt die E-Rechnungspflicht auch für Rechnungen an Privatkunden?
Nein. Rechnungen an Privatpersonen (B2C) sind ausgenommen. Hier darfst du weiterhin Papier- oder PDF-Rechnungen verwenden.
XRechnung oder ZUGFeRD – was ist besser?
Beide sind zulässig. XRechnung ist eine reine XML-Datei und Standard bei Behörden. ZUGFeRD verbindet ein lesbares PDF mit eingebetteten XML-Daten und ist für kleine Unternehmen oft praktischer, weil Kunden die Rechnung wie gewohnt sehen.
Reicht ein E-Mail-Postfach für den Empfang?
Für den Empfang ja. Für die Aufbewahrung nicht: E-Rechnungen müssen GoBD-konform, also unveränderbar und auffindbar, archiviert werden – etwa in der Buchhaltungssoftware.
Fazit: jetzt umstellen, später entspannt sein
Die E-Rechnung Pflicht kommt in Stufen, aber sie kommt sicher. Wer jetzt einen Empfangsweg einrichtet, eine passende Software wählt und das Archiv GoBD-konform organisiert, hat 2027 und 2028 keinen Stress. Selbstständige mit weniger als 800.000 Euro Umsatz haben noch bis Ende 2027 Zeit, sollten die Übergangsphase aber zum Testen nutzen. Kleinunternehmer bleiben beim Ausstellen befreit, müssen E-Rechnungen aber empfangen und richtig aufbewahren. Weitere Themen rund um Arbeit, Steuern und Selbstständigkeit findest du in unseren Ratgebern zur Homeoffice-Pauschale und zum Karriere machen nach dem Studium.
Hinweis: Dieser Ratgeber gibt einen allgemeinen Überblick (Stand: November 2026) und ersetzt keine steuerliche Beratung im Einzelfall.